中药化妆品行业发展分析及投资价值研究咨询报告
摘要
本报告全面分析中药化妆品行业的定义、分类、产业链、市场规模、竞争格局、政策环境、技术趋势及投资价值。中药化妆品融合传统中医药理论与现代化妆品技术,以天然中草药提取物为核心成分,兼具护肤与调理功效,近年来在中国及亚太市场快速增长。本报告基于2020-2025年数据,结合行业案例与财务模型,评估行业增长潜力与投资风险,为投资者、从业者及政策制定者提供决策参考。
第一章 行业概述
1.1 定义与分类
中药化妆品(Herbal Cosmetics / TCM Cosmetics)指以中医药理论为指导,采用中草药提取物或中药复方作为功效成分,经现代工艺制备的化妆品。按功效可分为:美白祛斑、保湿抗衰、抗炎祛痘、防晒修复、头皮护理等;按产品形态包括膏霜、精华、面膜、洗护等。按监管类别,在中国分为特殊用途化妆品(如美白、防晒)和非特殊用途化妆品。
1.2 行业特征
- 文化属性强:依托中医药文化,品牌故事与信任度高。
- 成分天然:消费者认知中“安全、温和、治本”。
- 技术壁垒:提取纯化、复方配伍、稳定性与透皮吸收。
- 政策驱动:中医药法、化妆品监督管理条例、新原料备案等。
第二章 产业链分析
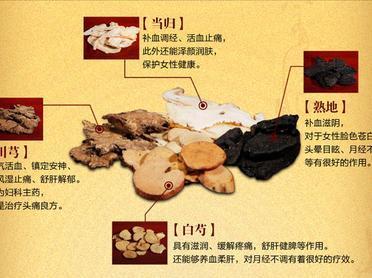
上游:中药材种植(GAP基地)、提取物生产(如甘草、人参、灵芝、积雪草、黄芩)。中游:品牌商与代工厂(OEM/ODM),如上海家化、片仔癀、云南白药、相宜本草、百雀羚、御泥坊等。下游:线上线下渠道(电商、CS、商超、美容院、医院)。关键环节:原料质量控制、功效验证、合规备案。
第三章 市场规模与增长
3.1 全球市场
2024年全球天然/草本化妆品市场规模约480亿美元,预计2030年达780亿美元,CAGR约8.5%。亚太占比超40%,中国是核心增长引擎。
3.2 中国市场
2024年中国中药化妆品市场规模约620亿元人民币,2019-2024年CAGR约12.3%。预计2027年突破1000亿元。驱动力:国潮崛起、Z世代对成分关注、敏感肌人群扩大、医研共创。
3.3 细分品类
面膜占比28%、护肤套装22%、精华18%、洗护15%、其他17%。美白与抗衰是增速最快品类。
第四章 竞争格局
- 本土龙头:上海家化(佰草集)、片仔癀、云南白药、相宜本草、百雀羚、珀莱雅(部分草本线)。
- 国际品牌:雪花秀、后、悦木之源、科颜氏(草本系列)。
- 新锐品牌:逐本、稀物集、 HBN、玉泽(医研本草)。
集中度:CR5约35%,CR10约50%,市场分散,新品牌仍有空间。
第五章 政策与监管
- 《化妆品监督管理条例》(2021)规范功效宣称。
- 《已使用化妆品原料目录》收录部分中药提取物。
- 新原料备案制加速创新,但中药复方备案难度较高。
- 中医药发展“十四五”规划支持中药大健康产品。
第六章 技术趋势
- 超临界萃取、酶解、发酵技术提升活性。
- 网络药理学与组学解析复方机制。
- 微胶囊、脂质体、纳米乳提高透皮吸收。
- 绿色可持续:可降解包装、零残忍。
第七章 消费者洞察
核心人群:18-45岁女性,敏感肌、成分党、国潮爱好者。购买因素:功效(42%)、成分安全(38%)、品牌信任(30%)、价格(25%)。痛点:效果慢、气味不佳、缺乏临床证据。
第八章 投资价值分析
8.1 投资亮点
- 高成长:CAGR>12%,毛利率50-70%。
- 政策红利:中医药+消费双风口。
- 壁垒:配方与品牌认知。
- 并购活跃:国际巨头收购中草药品牌。
8.2 风险因素
- 监管趋严,宣称合规成本高。
- 原料价格波动与供应稳定性。
- 研发周期长,功效验证难。
- 竞争激烈,营销费用高。
8.3 估值与建议
参照珀莱雅、贝泰妮等PE 30-50倍。建议关注:拥有独家药材GAP基地、医研背景、高复购率品牌。投资阶段:成长期品牌(A/B轮)与上游提取物龙头。
第九章 案例研究
- 佰草集:中草药差异化,但近年增长乏力,需年轻化。
- 片仔癀化妆品:药企背书,珍珠膏爆品,增速>20%。
- 玉泽:医研共创,屏障修复,敏感肌市占率领先。
第十章 发展建议
- 加强基础研究,提供循证医学证据。
- 推动团体标准与国际化(如欧盟CPNP、美国FDA)。
- 数字化营销与私域运营。
- 供应链垂直整合,控制成本。
结论
中药化妆品行业处于高速成长期,兼具文化自信与科技赋能。投资价值显著,但需甄别品牌力、研发力与合规力。预计2030年中国市场规模超1500亿元,头部品牌与上游原料商将受益。建议投资者关注具备差异化成分、临床验证与全渠道能力的标的。
如若转载,请注明出处:http://www.lishizhen520.com/product/28.html
更新时间:2026-11-01 14:30:03